
Responsabilidad civil · Valencia
Reclamación a la aseguradora por oferta motivada en Valencia
La reclamación a una aseguradora por oferta motivada en Valencia se plantea cuando la compañía presenta una propuesta de indemnización —o se niega a hacerlo— y usted necesita comprobar si cubre el daño real antes de aceptarla. Esta página explica qué es la oferta motivada, qué plazos tiene la aseguradora para pagar o responder, cómo revisarla y qué vías tiene para reclamar la diferencia en Valencia.
Qué es la oferta motivada de una aseguradora
La oferta motivada es la propuesta de indemnización que la aseguradora debe presentar al perjudicado tras la reclamación, cuando considera acreditada la responsabilidad y cuantificado el daño (art. 7 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, RDLeg 8/2004, reformado por la Ley 35/2015).
En el seguro del automóvil la oferta motivada es un trámite reglado: recibida la reclamación, la compañía dispone de tres meses para presentarla —conforme al baremo y acompañada del informe médico definitivo— o para contestar con una respuesta motivada si niega la responsabilidad o discute la cuantía. En el resto de seguros de responsabilidad civil la lógica es la misma: la aseguradora debe pagar o explicar por qué no lo hace, y la revisión de esa propuesta es el punto central de una reclamación de responsabilidad civil en Valencia.Plazos
Qué plazos tiene la aseguradora para pagar o responder
En el seguro del automóvil, la aseguradora debe presentar la oferta motivada en tres meses desde la reclamación; en el seguro general, debe pagar el importe mínimo dentro de los 40 días siguientes a la declaración del siniestro (art. 18 de la Ley 50/1980, de Contrato de Seguro).
Si no cumple, incurre en mora y se devengan intereses de demora (art. 20 de la Ley 50/1980): el interés legal del dinero incrementado en un 50% durante los dos primeros años y, a partir de entonces, no inferior al 20% anual. La aseguradora no puede escudarse en que todavía está investigando para no pagar nada: dentro de los 40 días debe abonar al menos el importe mínimo que reconoce como debido.Antes de firmar
Qué revisar antes de aceptar una oferta motivada
Antes de aceptar hay que comprobar que la oferta cumple los requisitos legales —propuesta conforme al baremo, documentación médica e informe médico definitivo— (art. 7.3 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, RDLeg 8/2004) y que cubre todos los conceptos del daño: daño emergente, lucro cesante y daño moral.
La primera oferta suele ser inferior a la indemnización que corresponde, porque la aseguradora parte de una valoración conservadora. Conviene no firmar ningún finiquito ni documento de renuncia hasta haber comparado la cantidad con el alcance de las lesiones, las secuelas y los gastos acreditados: aceptar una cantidad como pago a cuenta es posible, pero renunciar al resto sin valorarlo perjudica la reclamación.Documentación
Documentación que conviene preparar
La solidez de la reclamación depende de la documentación que respalde el daño y su cuantía.- Póliza y datos de la compañía y del responsable
- Parte amistoso de accidente o denuncia, si lo hay
- Informe médico y partes de urgencias
- Informe médico definitivo o de alta con secuelas
- Facturas y justificantes de gastos
- Justificantes de bajas y pérdida de ingresos
- Fotografías de los daños y del lugar
- La oferta motivada y la correspondencia con la aseguradora
- Informe pericial, si se ha encargado
- Comunicaciones de rechazo o de respuesta motivada
No necesita reunirlo todo antes de contactar: con la oferta recibida y el informe médico ya se puede valorar si la propuesta cubre el daño real.
Prescripción
Cuánto tiempo hay para reclamar la indemnización
La indemnización por responsabilidad civil extracontractual se funda en el art. 1902 del Código Civil, y la acción para reclamarla prescribe al año, contado desde que se estabilizan las lesiones y se conoce su alcance (art. 1968.2 del Código Civil).
El plazo es breve y no siempre empieza a contar el día del siniestro: en las lesiones con tratamiento suele computarse desde el alta médica definitiva. La negociación con la aseguradora no detiene el plazo por sí sola, por lo que conviene no dejar pasar los tres meses de la oferta ni el año de prescripción sin valorar la reclamación.
Oferta insuficiente
Qué hacer si la oferta motivada es insuficiente
Si la oferta no cubre el daño, puede rechazarla y negociar con un informe que la contradiga, solicitar la intervención del Instituto de Medicina Legal para valorar las lesiones, o aceptar la cantidad como pago a cuenta y reclamar judicialmente la diferencia (art. 7 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, RDLeg 8/2004).
El rechazo debe estar motivado, y el dictamen del Instituto de Medicina Legal obliga a la aseguradora a presentar una nueva oferta motivada. Aceptar una cantidad como pago a cuenta no supone renunciar al resto, que puede reclamarse por la vía judicial; lo que sí cierra la reclamación es firmar un finiquito o un documento de renuncia sin haber valorado el daño. En cada paso conviene que un abogado de responsabilidad civil en Valencia controle los plazos, porque los intereses de demora y la prescripción siguen corriendo mientras se negocia.Paso a paso
Cómo se reclama a una aseguradora en Valencia
La reclamación se construye reuniendo la prueba del daño y revisando la oferta antes de decidir si se acepta.- Reunir la documentación del siniestro. Parte, informe médico, facturas y justificantes de gastos y bajas.
- Presentar la reclamación a la aseguradora. Por escrito, con la documentación y la cuantía que se reclama.
- Recibir la oferta motivada. En el seguro del automóvil, en el plazo de tres meses.
- Revisar la oferta contra el daño real. Baremo o valoración, informe médico definitivo y conceptos cubiertos.
- Negociar o reclamar la diferencia. Rechazo motivado, dictamen del Instituto de Medicina Legal o vía judicial.
- Controlar los plazos. Los intereses de demora y la prescripción juegan a favor de quien no se duerme.
Encaja si usted
Ha sufrido un daño —un accidente o un siniestro cubierto por un seguro de responsabilidad civil— y ha recibido una oferta motivada que le parece insuficiente, o la aseguradora no le ha pagado ni respondido en plazo, y quiere reclamar en Valencia.Encaja menos si
La oferta cubre íntegramente el daño y no hay discusión sobre la cuantía, se trata de una discrepancia sobre el propio contrato de seguro que no implica un daño a terceros, o no hay documentación ni intención de reclamar.Preguntas frecuentes
Oferta motivada y reclamación a la aseguradora: dudas habituales
¿Qué es la oferta motivada de una aseguradora?
Es la propuesta de indemnización que la aseguradora debe presentar al perjudicado tras la reclamación, cuando considera acreditada la responsabilidad y cuantificado el daño. En el seguro del automóvil está regulada en el artículo 7 de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (RDLeg 8/2004), reformado por la Ley 35/2015.¿Qué plazo tiene la aseguradora para presentar la oferta motivada?
Tres meses desde la reclamación en el seguro del automóvil. En el seguro general, la aseguradora debe pagar el importe mínimo dentro de los 40 días siguientes a la declaración del siniestro (art. 18 de la Ley 50/1980, de Contrato de Seguro).¿Qué pasa si la aseguradora no paga ni responde en plazo?
Incurre en mora y se devengan intereses de demora (art. 20 de la Ley 50/1980): el interés legal del dinero incrementado en un 50% durante los dos primeros años y, a partir de entonces, no inferior al 20% anual. No puede negarse a pagar nada escudándose en que todavía está investigando.¿Debo aceptar la primera oferta de la aseguradora?
No sin valorarla. La primera oferta suele ser inferior a la indemnización que corresponde. Conviene comprobar que se ajusta al baremo o a la valoración real del daño y que cubre el daño emergente, el lucro cesante y el daño moral antes de firmar ningún finiquito.¿Puedo aceptar parte de la indemnización y reclamar la diferencia?
Sí. Puede aceptar la cantidad ofrecida como pago a cuenta y reclamar judicialmente la diferencia, sin que ello suponga renunciar al resto. Lo que no conviene es firmar un documento de renuncia total sin haber valorado el daño.¿Qué plazo tengo para reclamar la indemnización?
Un año para la responsabilidad civil extracontractual (art. 1968.2 del Código Civil), contado normalmente desde que se estabilizan las lesiones y se conoce su alcance. La negociación con la aseguradora no detiene el plazo por sí sola.¿Y si la aseguradora niega la responsabilidad?
Debe comunicarlo mediante una respuesta motivada. Se puede contradecir esa negativa con informes periciales, solicitar la intervención del Instituto de Medicina Legal para valorar las lesiones y, en su caso, acudir a la vía judicial.¿Cuánto cuesta un abogado para reclamar a una aseguradora en Valencia?
El coste depende de la complejidad del daño, de la cuantía en juego y de si basta la vía extrajudicial o hay que demandar. Se ofrece una valoración profesional y un presupuesto previo antes de actuar. Puede consultar la página de honorarios.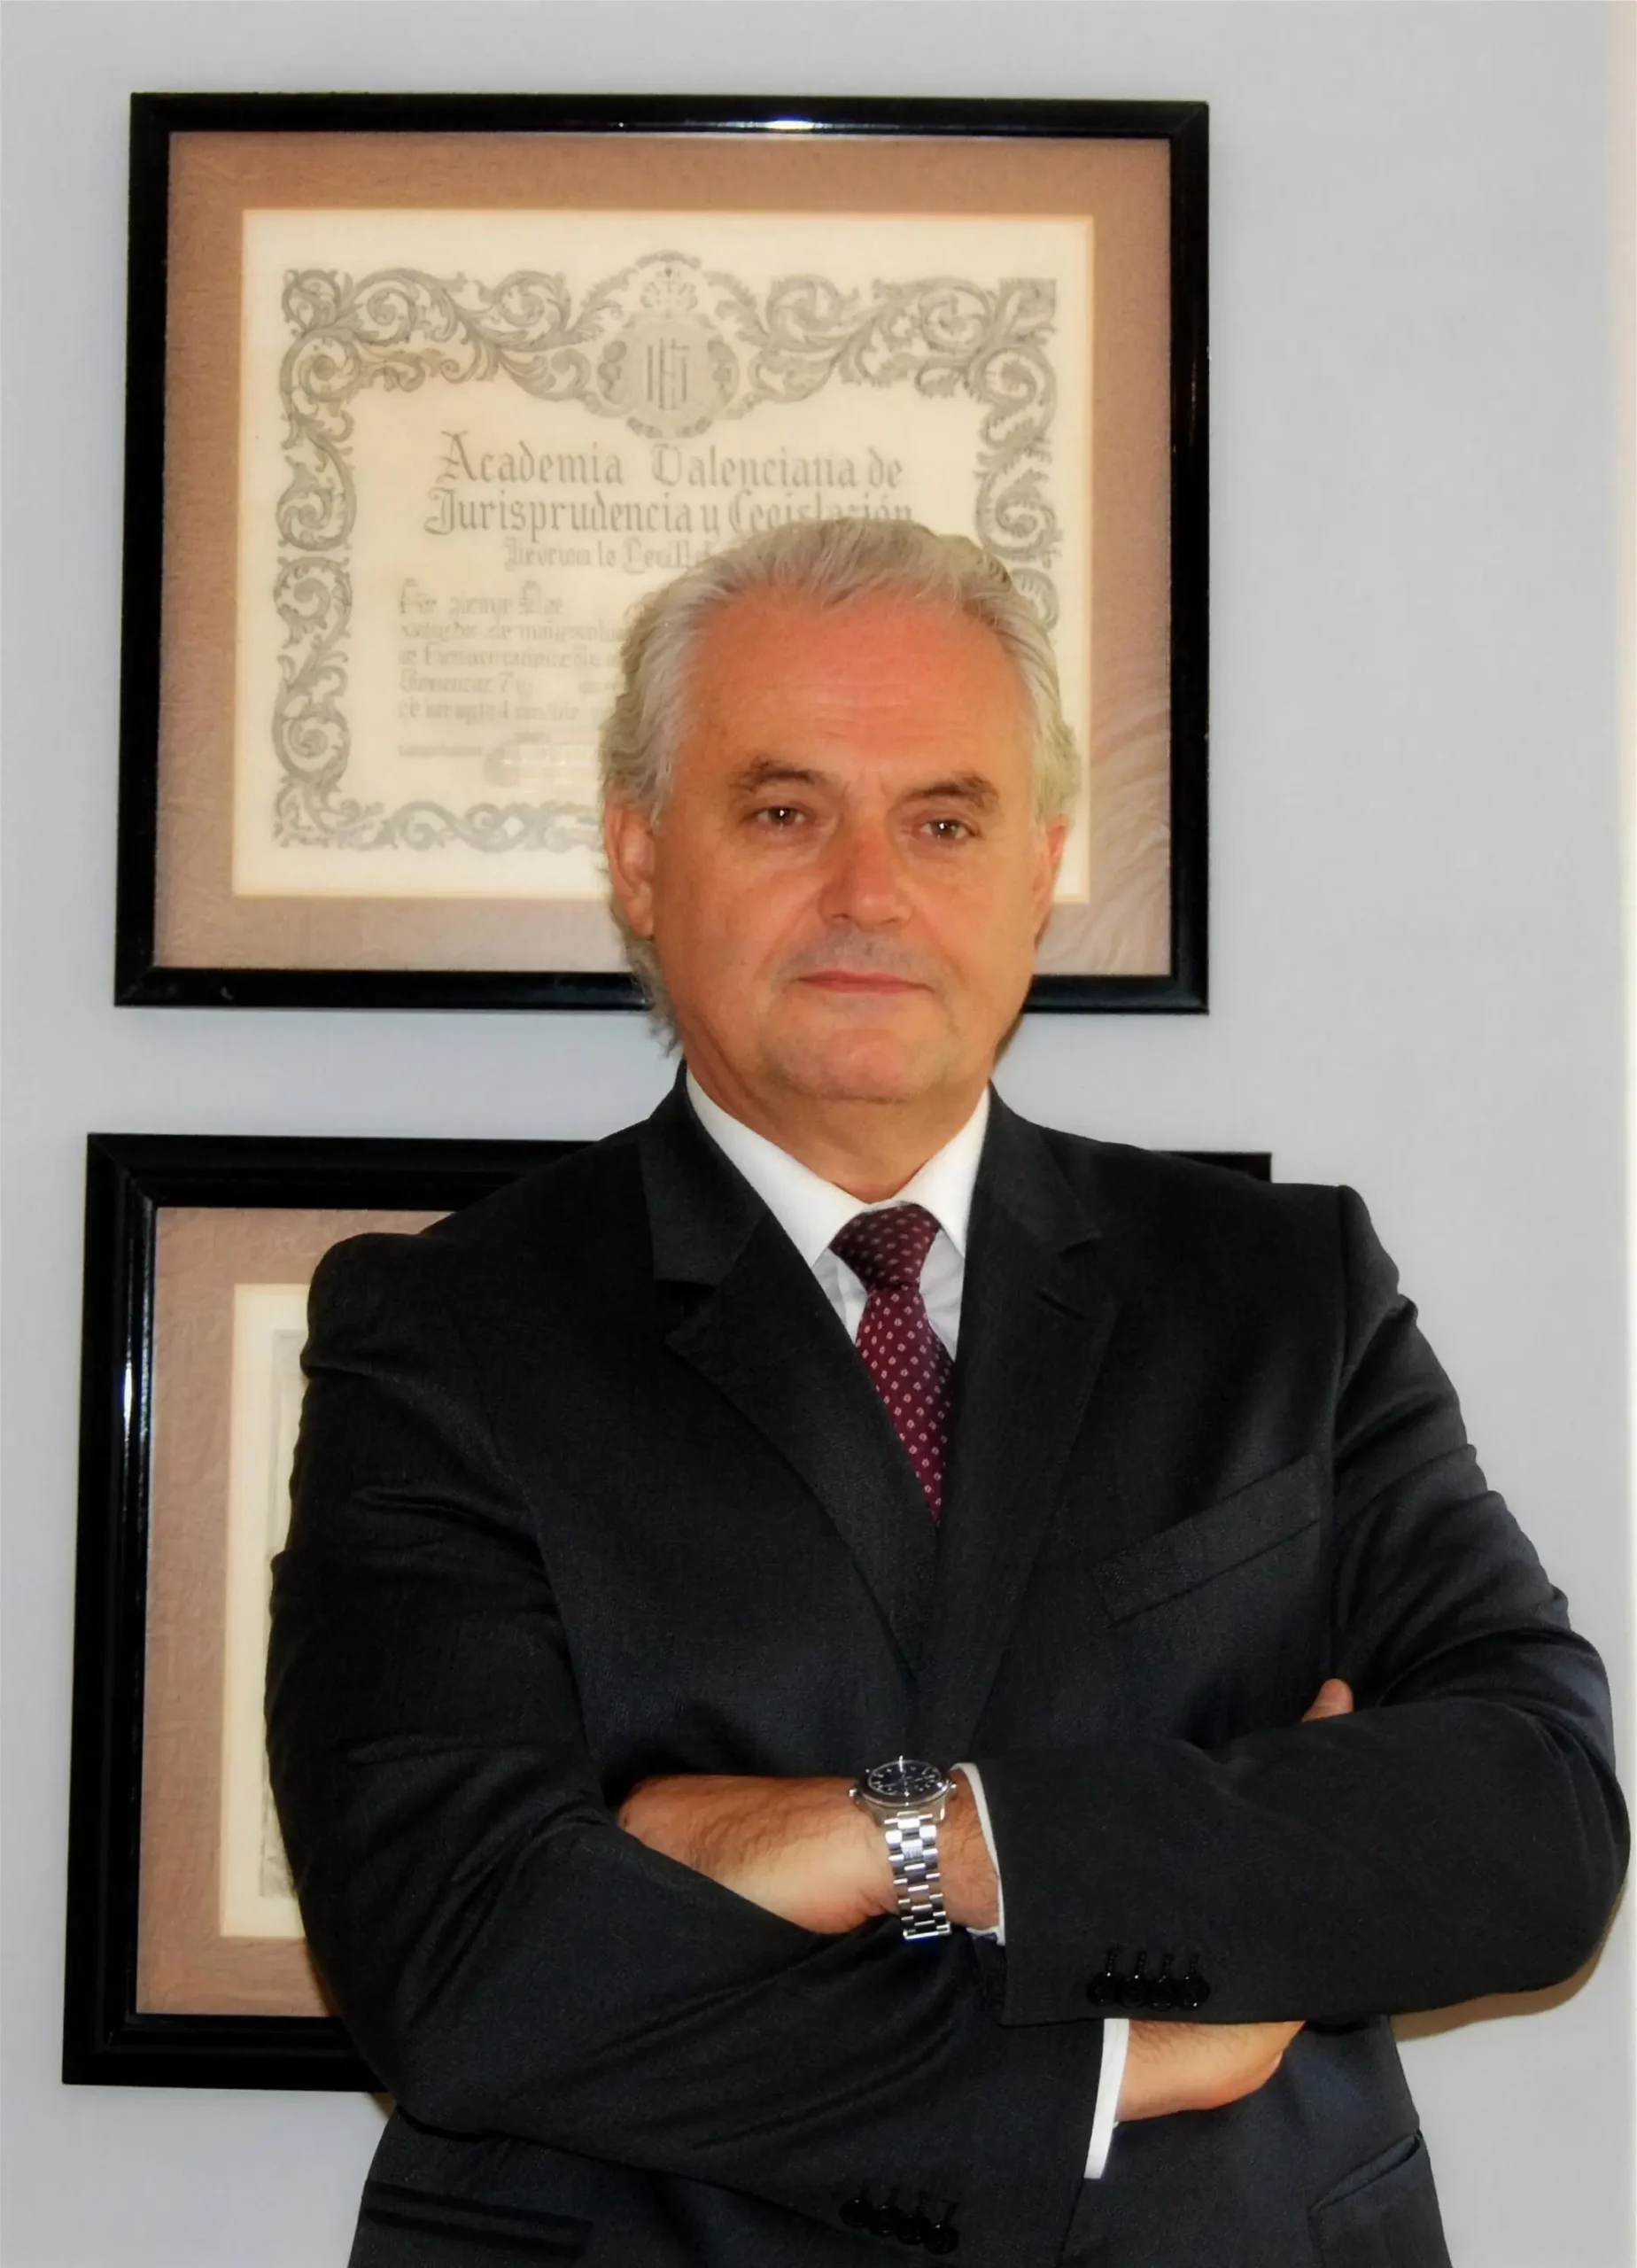
Quién le atiende
Diego Tinaut Fluixá, abogado de responsabilidad civil en Valencia
Diego Tinaut Fluixá es colegiado ICAV 4.595 y ejerce como abogado civil en Valencia desde 1987. En las reclamaciones a aseguradoras, el primer paso es siempre revisar la oferta motivada contra la documentación —informe médico, facturas, bajas— antes de decidir si se acepta o se reclama la diferencia.Si la propuesta no cubre el daño real, el despacho negocia con la compañía y, cuando no hay acuerdo, valora la vía judicial, controlando en todo momento los plazos y los intereses de demora.
Diego Tinaut Abogado
Revisar la oferta motivada de su aseguradora
Si ha recibido una oferta motivada que le parece insuficiente, o su aseguradora no ha pagado ni respondido en plazo, el despacho revisa la documentación, valora si la propuesta cubre el daño y dirige la reclamación con un presupuesto previo si procede actuar.Teléfono 963 522 627El envío de información o la solicitud de valoración no crea relación abogado-cliente ni implica la aceptación del caso hasta que el despacho confirme expresamente el encargo, tras revisar la documentación y la viabilidad del asunto.